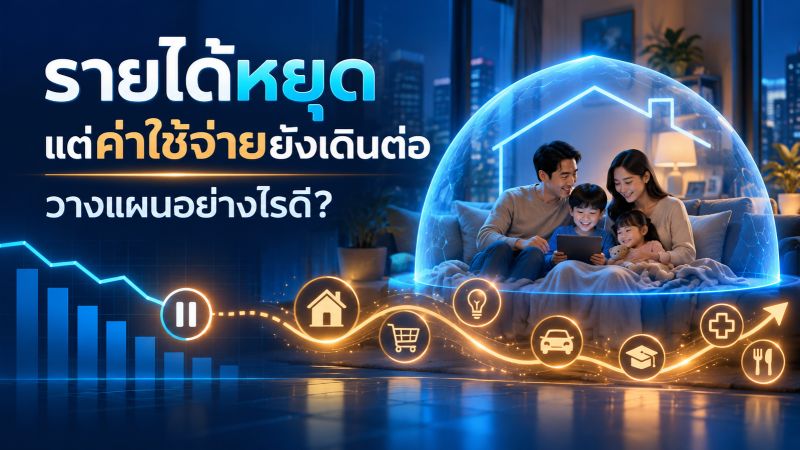
รายได้หยุด แต่ค่าใช้จ่ายยังเดินต่อ วางแผนอย่างไรดี?
เมื่อรายได้สะดุด ภาระในบ้านยังต้องเดินต่อ
รายได้หลักของครอบครัวอาจหยุดชั่วคราวหรือเปลี่ยนแปลงได้จากหลายเหตุ เช่น งานสะดุด เจ็บป่วย ต้องหยุดงานเพื่อดูแลคนในครอบครัว หรือเกิดเหตุไม่คาดคิดกับผู้หารายได้หลัก ขณะที่ค่าบ้าน ค่าอาหาร ค่างวดหนี้ ค่าเดินทาง และค่าใช้จ่ายของลูกยังคงเกิดขึ้นตามปกติ
การวางแผนล่วงหน้าไม่ได้แปลว่าต้องซื้อผลิตภัณฑ์ทางการเงินทันที แต่คือการรู้ว่าครอบครัวมีภาระอะไร มีเงินพร้อมใช้เท่าไร และหากรายได้หายไปจะต้องจัดการเรื่องใดก่อน ประกันเป็นหนึ่งในเครื่องมือกระจายความเสี่ยง แต่ผลประโยชน์จะเป็นไปตามประเภทและเงื่อนไขของกรมธรรม์ สำนักงาน คปภ. อธิบายแนวคิดการประกันภัยในฐานะเครื่องมือช่วยกระจายความเสี่ยง
4 ขั้นตอนวางแผนเมื่อรายได้หยุด
1. แยกค่าใช้จ่ายจำเป็นออกจากค่าใช้จ่ายที่ปรับได้
จดรายจ่ายต่อเดือนให้เห็นภาพ โดยแบ่งเป็นค่าใช้จ่ายจำเป็น เช่น อาหาร ที่อยู่อาศัย ค่าน้ำไฟ ค่าเดินทางไปทำงาน ค่าเลี้ยงดูครอบครัว และยอดชำระหนี้ขั้นต่ำ ส่วนค่าใช้จ่ายที่เลื่อนหรือลดได้ เช่น การซื้อของที่ไม่จำเป็นหรือบริการรายเดือนบางประเภท ให้แยกไว้อีกกลุ่ม
ตัวเลขนี้ช่วยให้เห็น “ค่าใช้จ่ายขั้นต่ำต่อเดือน” ซึ่งเป็นฐานสำหรับคำนวณว่าเงินที่มีจะรองรับครอบครัวได้นานแค่ไหน
2. คำนวณระยะเวลาที่เงินพร้อมใช้รองรับได้
ใช้สูตรง่าย ๆ:
เงินสดหรือเงินฝากที่พร้อมใช้ ÷ ค่าใช้จ่ายจำเป็นต่อเดือน = จำนวนเดือนที่รองรับได้โดยประมาณ
ตัวอย่าง หากมีเงินพร้อมใช้ 90,000 บาท และค่าใช้จ่ายจำเป็นเดือนละ 30,000 บาท เงินก้อนนี้รองรับค่าใช้จ่ายจำเป็นได้ประมาณ 3 เดือน ทั้งนี้เป็นเพียงตัวอย่างการคำนวณ ไม่ใช่จำนวนเงินสำรองที่เหมาะกับทุกคน เพราะภาระหนี้ จำนวนผู้พึ่งพิง ความมั่นคงของรายได้ และสุขภาพของแต่ละครอบครัวแตกต่างกัน
หากเงินสำรองยังไม่พอ อาจเริ่มตั้งเป้าหมายทีละขั้นและทยอยกันเงินตามกำลัง โดยไม่กระทบค่าใช้จ่ายจำเป็นหรือทำให้ต้องก่อหนี้เพิ่ม
3. ตรวจสิทธิ สวัสดิการ หนี้ และกรมธรรม์ที่มีอยู่
รวบรวมข้อมูลที่อาจช่วยพยุงการเงินในช่วงรายได้สะดุด เช่น สวัสดิการจากนายจ้าง สิทธิจากหน่วยงานที่เกี่ยวข้อง เงินออมที่ถอนใช้ได้ และเงื่อนไขการชำระหนี้ จากนั้นทบทวนกรมธรรม์ที่มีว่าใครเป็นผู้เอาประกัน คุ้มครองเหตุการณ์ใด มีข้อยกเว้นหรือเงื่อนไขสำคัญอะไร และต้องจ่ายเบี้ยต่อเนื่องอย่างไร
อย่าตัดสินจากชื่อแผนหรือคำโฆษณาเพียงอย่างเดียว ควรอ่านเอกสารกรมธรรม์และสอบถามบริษัทประกันหรือตัวแทนให้เข้าใจ โดยเฉพาะกรณีที่ต้องการความคุ้มครองด้านสุขภาพ โรคร้ายแรง หรือทุพพลภาพ เพราะรายละเอียดขึ้นกับแบบประกันและสัญญาที่เลือก
4. จับคู่ความคุ้มครองกับเหตุที่กังวลและงบที่จ่ายไหว
ความเสี่ยงแต่ละแบบต้องเตรียมรับมือไม่เหมือนกัน หากกังวลรายได้หยุดเพราะงานสะดุด เงินสำรองและการจัดการค่าใช้จ่ายอาจเป็นสิ่งที่ต้องดูเป็นอันดับต้น ๆ หากกังวลค่ารักษาพยาบาล ควรตรวจสิทธิสุขภาพและเงื่อนไขความคุ้มครองที่มี ส่วนประกันชีวิตอาจช่วยวางแผนภาระของครอบครัวเมื่อเกิดเหตุที่กรมธรรม์ระบุ เช่น การเสียชีวิตของผู้หารายได้หลัก
ก่อนเพิ่มความคุ้มครอง ให้พิจารณาความจำเป็น ภาระครอบครัว ความคุ้มครองเดิม และเบี้ยที่จ่ายต่อเนื่องได้ในระยะยาว ไม่มีจำนวนเบี้ยเดียวที่เหมาะกับทุกคน และไม่ควรเลือกแผนจนกระทบค่าใช้จ่ายจำเป็นหรือเงินสำรอง
เงินสำรองกับประกันชีวิตทำหน้าที่ต่างกัน
เงินสำรองเป็นเงินที่เตรียมไว้ใช้เมื่อมีค่าใช้จ่ายหรือรายได้เปลี่ยนแปลง ส่วนประกันชีวิตเป็นข้อตกลงความคุ้มครองตามเหตุการณ์และเงื่อนไขที่ระบุในกรมธรรม์ เครื่องมือทั้งสองจึงมีหน้าที่ต่างกัน และการมีอย่างหนึ่งไม่ได้หมายความว่าไม่ต้องพิจารณาอีกอย่างหนึ่ง
แนวทางที่เหมาะสมควรเริ่มจากภาพรวมของครอบครัวก่อน ได้แก่ รายรับ รายจ่าย หนี้สิน ผู้พึ่งพิง สวัสดิการ และกรมธรรม์เดิม แล้วค่อยตัดสินใจว่าควรจัดลำดับเรื่องใดก่อน
สรุป: เตรียมแผนรับมือก่อนวันที่รายได้สะดุด
เมื่อรายได้หยุด สิ่งแรกที่ควรรู้คือครอบครัวต้องใช้เงินขั้นต่ำเดือนละเท่าไร และมีเงินพร้อมใช้รองรับได้ประมาณกี่เดือน จากนั้นตรวจสิทธิและความคุ้มครองที่มีอยู่ แล้ววางแผนเงินสำรองและประกันให้ตรงกับความเสี่ยงจริง โดยเลือกภาระค่าใช้จ่ายที่จ่ายต่อเนื่องได้
หากต้องการเริ่มต้น สามารถนัดปรึกษาเบื้องต้นเพื่อทบทวนรายรับ รายจ่าย ภาระครอบครัว และความคุ้มครองที่มีอยู่ได้โดยไม่มีค่าใช้จ่าย ก่อนตัดสินใจเลือกแผนใด ๆ
คำถามที่พบบ่อย
ถ้ารายได้หยุด ควรทำอะไรก่อน?
เริ่มจากคำนวณค่าใช้จ่ายจำเป็นต่อเดือนและเงินพร้อมใช้ เพื่อรู้ว่ามีเวลาในการปรับแผนประมาณเท่าไร แล้วตรวจสวัสดิการ หนี้ และความคุ้มครองที่มีอยู่
ประกันชีวิตช่วยกรณีตกงานหรือรายได้หายไปได้ไหม?
ไม่ควรสรุปว่าประกันชีวิตทุกแบบจะทดแทนรายได้กรณีตกงาน ผลประโยชน์ขึ้นกับเหตุการณ์ที่คุ้มครองและเงื่อนไขในกรมธรรม์ ควรตรวจเอกสารกรมธรรม์หรือสอบถามบริษัทประกันโดยตรง
มีประกันอยู่แล้ว ต้องซื้อเพิ่มหรือไม่?
ไม่จำเป็นเสมอไป ควรเริ่มจากทบทวนความคุ้มครองเดิม ภาระที่ต้องดูแล และงบประมาณก่อน เพื่อดูว่ามีช่องว่างที่จำเป็นต้องจัดการหรือไม่
ควรมีเงินสำรองเท่าไร?
ไม่มีตัวเลขเดียวที่เหมาะกับทุกครอบครัว ลองคำนวณจากค่าใช้จ่ายจำเป็น ภาระหนี้ จำนวนผู้พึ่งพิง และความมั่นคงของรายได้ แล้วทยอยตั้งเป้าหมายให้เหมาะกับสถานการณ์ของตนเอง
ต้องเตรียมอะไรไปปรึกษาเรื่องความคุ้มครอง?
เตรียมภาพรวมรายรับ รายจ่าย ภาระหนี้ สวัสดิการที่ได้รับ และกรมธรรม์ที่มีอยู่ หากยังไม่มีข้อมูลครบก็เริ่มปรึกษาเพื่อจัดรายการสิ่งที่ควรตรวจสอบได้
แหล่งข้อมูลเพิ่มเติม
- สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) — พิพิธภัณฑ์ประกันภัยเสมือนจริง
- ตลาดหลักทรัพย์แห่งประเทศไทย — SET Investnow
หมายเหตุ: บทความนี้ให้ข้อมูลทั่วไปเพื่อประกอบการวางแผน ไม่ใช่คำแนะนำทางการเงินเฉพาะบุคคล ความคุ้มครอง ผลประโยชน์ ข้อยกเว้น และเงื่อนไขต่าง ๆ ให้ยึดตามกรมธรรม์ฉบับจริงและข้อมูลจากบริษัทประกัน